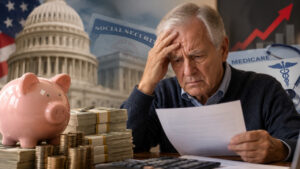
Amerika Birleşik Devletleri’nde 68 yaşındaki bir emeklinin 400 bin dolarlık tasarrufunu yıllık yüzde 4 faiz getirisi sağlayan vadeli mevduat sertifikasına (CD) yatırması, beklenmedik bir vergi yükü ile karşılaşmasına neden oldu. Güvenli ve düzenli bir gelir elde etmek amacıyla yapılan bu yatırım, sosyal güvenlik ödemelerinin vergilendirilmesini ve sağlık sigortası primlerini etkileyerek kazancın önemli bir kısmını azalttı.
400 bin dolarlık yatırımın getirisi 16 bin dolar
Vadeli tahvil fonundaki 400 bin dolarını banka mevduatına aktaran emekli, yıllık yaklaşık 16 bin dolar faiz geliri elde etmeyi umuyordu.
Ancak ABD’de mevduat faizlerinin normal gelir olarak vergilendirilmesi, yatırımın maliyetini artırdı. Faiz gelirinin sosyal güvenlik ödemelerine eklenmesi sonucu emeklinin vergilendirilebilir toplam geliri yükseldi.
Bu durum, daha önce büyük ölçüde vergiden muaf olan sosyal güvenlik ödemelerinin yüzde 85’e kadar vergilendirilebilir hale gelmesine neden olabiliyor.
Vergi oranı yüzde 40’a ulaşabiliyor
2026 yılı için Amerika’da geçerli olan yüzde 22’lik federal gelir vergisi dilimi, bireysel başvurularda 50 bin 400 dolar, ortak beyanname veren evli çiftlerde ise 100 bin 800 dolardan başlamaktadır.
Fakat faiz gelirlerinin sosyal güvenlik ödemelerinin daha büyük kısmını vergi kapsamına alması, bazı emekliler için efektif marjinal vergi oranını yüzde 40 seviyesine taşıyabiliyor.
Böylelikle yıllık yüzde 4 getiri sunan mevduatın net kazancı, vergi ve sağlık sigortası primlerinin etkisiyle bazı durumlarda yüzde 2,5 seviyesine kadar düşebiliyor.
Sağlık sigortası primleri de artıyor
Faiz gelirindeki artış yalnızca vergi yükünü etkilemiyor. ABD’nin Medicare sağlık sigortası sisteminde gelir düzeyine bağlı olarak belirlenen primler de yükselme gösterebiliyor.
2026 yılında bireysel gelirlerdeki sınırın aşılması halinde, bireysel gelirlerin 109 bin dolar ve evli çiftlerin ortak gelirlerinin ise 218 bin dolar olması durumunda daha yüksek prim uygulanması söz konusu olabiliyor.
İlk gelir eşiğinin aşılması durumunda Medicare Part B aylık primi 202,90 dolardan 284,10 dolara çıkarken, Part D kapsamında da ek bir ödeme ortaya çıkıyor.
Ayrıca Medicare primlerinin belirlenmesinde iki yıl önceki gelirlerin esas alınması nedeniyle, 2026 yılında kazanılan faizler, 2028 yılındaki sağlık sigortası maliyetlerine yansıyabiliyor.
Daha yüksek getirili alternatifler mevcut
ABD Hazine bonoları, vadeli mevduat sertifikalarına alternatif yatırım araçları arasında değerlendirilmektedir.
13 Ekim 2026 tarihinde gerçekleştirilen Hazine bonosu ihalesinde getiri yüzde 4,351 iken, daha önceki ihale olan 29 Eylül’deki 52 haftalık ihalede ise getiri yüzde 4,616 seviyesinde gerçekleşti.
Hazine bonosu faizlerinin eyalet ve yerel vergi yükümlülüklerinden muaf olması özellikle yüksek vergi uygulanan bölgelerde yatırımcılara avantaj sunmaktadır. Ancak bu gelirler federal vergilendirmeye tabi olmaya devam ediyor.
Uzmanlardan yatırım öncesi hesaplama tavsiyesi
Sosyal güvenlik ödemesi alan ve Medicare sisteminden yararlanan emeklilerin ek faiz gelirinin vergi dilimlerini ve sağlık sigortası primlerini nasıl etkileyeceğini hesaplamaları önerilmektedir.
Uzmanlar ayrıca mevduatın anaparasının güvende olmasının faiz kazancının vergiden muaf olduğu anlamına gelmeyeceğini vurgulamaktadır. Bu nedenle yüksek tutarlı yatırımlarda net getirinin belirlenmesi en az faiz oranı kadar önem arz etmektedir.